



この記事はここがポイント
- 金利タイプは変動型が主流だが、金利上昇を見据え固定型を選ぶ動きも増加
- 住宅ローン控除は年末残高0.7%を所得税等から控除、省エネ基準住宅は13年間適用
- 年間の返済額は年収の25~35%を目安に、諸費用も考慮した無理のない計画
銀行の窓口では、「住宅ローンは変動金利と固定金利、結局どちらがいいのでしょうか」というご相談を数えきれないほど伺いました。
金利タイプによって毎月の返済額や将来の見通しが変わるため、迷う方が多いのも当然ではないでしょうか。
この記事では、住宅ローンの基本的な仕組みから、金利タイプの選び方、年収に対する借入額の目安、住宅ローン控除といった使える制度、そして借入後に見直しを考えるタイミングまで、住宅ローンを検討し始めた方が最初に押さえておきたいポイントを一つずつ整理していきます。
特定の金融機関や商品をおすすめするものではなく、判断材料を整理する内容としてお読みいただければと思います。
銀行の窓口に立っていた頃、住宅ローンの金利タイプで悩まれるご相談を、数えきれないほど伺ってきました。この記事では、変動・固定金利それぞれの特徴や近年の選択割合、年収に対する借入額の目安、住宅ローン控除などの制度、そして借入後に見直しを考えるタイミングまで、住宅ローンを検討し始めた方が最初に押さえておきたいポイントを一つずつ整理してご紹介しています。判断材料の一つとしてお読みいただければと思います。
この記事は、銀行での実務経験をもつ著者によって、住宅ローンのエッセンスがわかりやすく整理されています。そこで私からは、別の角度である住宅メーカー側の視点から、家づくりを検討されている方に、住宅ローンについて補足したいと思います。
そもそも住宅ローンとは?金利タイプ3種類の基本
住宅ローンは、民間の金融機関や『フラット35』(住宅金融支援機構と民間金融機関が提携する全期間固定金利型の住宅ローン)などから、住宅の購入・建築資金を借り入れる制度です。金利タイプは、大きく次の3種類に分かれます。
- 変動金利型:市場の金利動向に応じて、返済期間中に金利が見直されるタイプ
- 全期間固定金利型:借入時から完済まで金利が変わらないタイプ(『フラット35』が代表例)
- 固定期間選択型:一定期間(3年・5年・10年など)だけ金利を固定し、その後は変動型か再度固定を選ぶタイプ
返済方法にも「元利均等返済(毎月の返済額が一定になる方式)」と「元金均等返済(毎月の返済額が徐々に減っていく方式)」があり、金利タイプと組み合わせて選ぶことになります。
また、多くの住宅ローンには『団体信用生命保険』(団信、契約者が死亡・高度障害になった際にローン残高が保険金で完済される仕組み)が付帯しており、保障内容によって金利に差がつくこともあります。
変動金利と固定金利、結局どちらを選ぶべき?
窓口でも同様のご相談をよくいただきましたが、この問いに「絶対にこちらが正解」という答えはありません。それぞれの特徴を整理すると、次のようになります。
変動金利型と全期間固定金利型の違いを整理
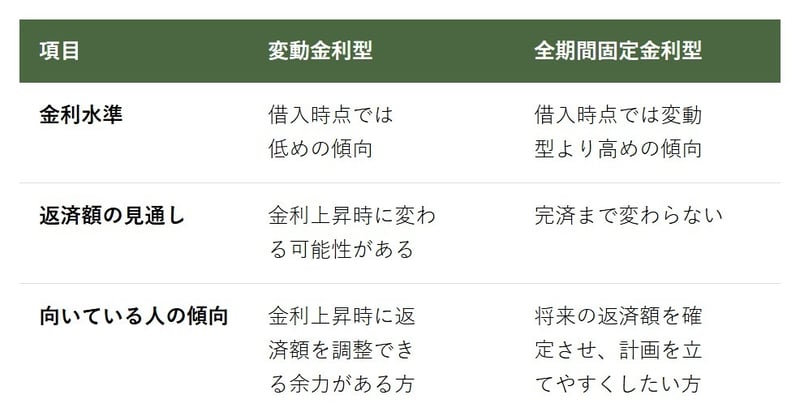
出所:LIMO&ホーム作成
住宅金融支援機構の調査によると、2026年1月時点の調査では、実際に契約された住宅ローンのうち「変動型」が75.0%を占め、前回(2025年4月)調査から4.0ポイント減少した一方、「固定期間選択型」は14.9%(同2.7ポイント増)、「全期間固定型」は10.1%(同1.3ポイント増)となっています。
【住宅ローン】利用した金利タイプの割合推移表
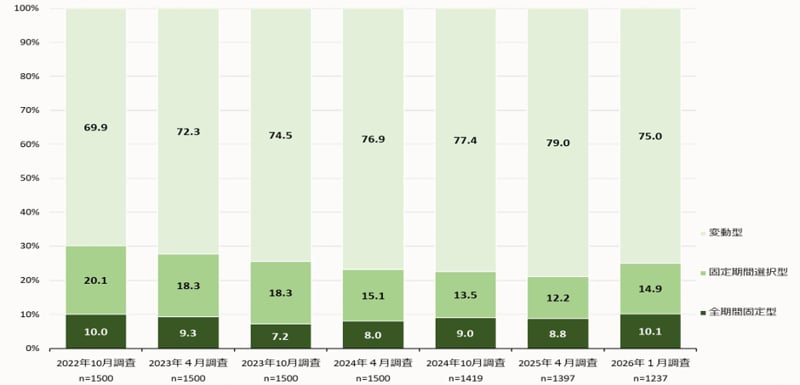
出所:住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査時点)
同調査では、今後1年間の金利見通しについて「現状よりも上昇する」と回答した利用者が73.7%(前回調査より8.0ポイント増)となっており、金利上昇を見据えた動きが強まっている点も参考になります。
なお、変動金利型を選ぶ場合は「5年ルール」や「125%ルール」と呼ばれる返済額の上限設定の仕組みを理解しておくことが大切です。
変動金利の5年ルールについては、返済額が変わらない期間中に金利や未払利息がどう動くのかも含めて別記事で詳しく解説しています。
年収に対する借入額の目安はどのくらい?
借入可能額は金融機関の審査基準によって異なりますが、一般的には「年間の返済額が年収の25〜35%程度に収まるかどうか」が一つの目安とされています。
ただし、これは審査上の目安であり、実際に無理なく返済を続けられる金額とは必ずしも一致しません。
- 借入額の検討:年収・毎月の生活費・将来のライフイベント(教育費等)を踏まえて設定
- 返済期間の検討:完済時の年齢(一般的に80歳未満が目安)も踏まえて設定
- 諸費用の確認:借入時の事務手数料・保証料・登記費用等(借入額の3〜10%程度が目安、金融機関・条件により異なる)
具体的な借入可能額のシミュレーションは、各金融機関や『フラット35』の公式サイトで提供されている返済額シミュレーションツールを使うと、条件を入れた上での目安を確認できます。
ご自身の家計に合った借入額かどうかは、金融機関の窓口やファイナンシャルプランナーに相談しながら検討することをおすすめします。
住宅ローンを組むときに知っておきたい制度
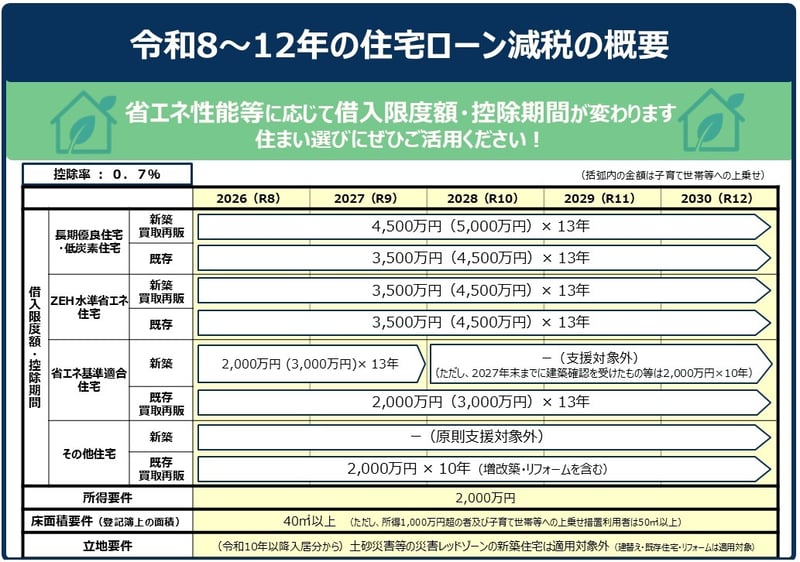
2026~2030年の住宅ローン減税の概要
住宅ローンを利用する際に、あわせて知っておきたい代表的な制度が『住宅ローン控除(住宅借入金等特別控除)』です。
年末時点のローン残高の0.7%を、その年の所得税額(一部は住民税)から控除できる制度で、国税庁「マイホームの取得等と所得税の税額控除」で要件が示されています。
国土交通省「住宅ローン減税」によると、住宅ローン控除の適用期間は2026年から2030年まで延長されています(2026年時点の制度)。床面積要件は原則50㎡以上ですが、合計所得金額1,000万円以下の場合に限り40㎡以上に緩和されます(子育て世帯等の上乗せ措置を利用する場合は50㎡以上が必要です)。
控除期間は、省エネ基準を満たす住宅は新築・中古とも13年です。省エネ基準を満たさない住宅は、中古であれば10年、新築の場合は原則として対象外となります(一部経過措置あり)。
住宅ローン控除の必要書類は初年度と2年目以降で異なるため、確定申告に必要な書類の一覧は別記事で整理しています。
制度は改正が重なっているため、「◯年時点の制度です」という基準時点を意識しながら、申告時には必ず国税庁・国土交通省の最新情報をご確認いただくことをおすすめします。
借入後に見直しを考えるタイミング
住宅ローンは組んだ後も、状況に応じて見直しを検討する場面があります。
- 金利が上がった、または上がりそうなとき:返済額がどう変わるか、対応の選択肢にどのようなものがあるかを確認する
- 他の金融機関の条件が良さそうに見えるとき:いわゆる「借り換え」を検討する場面ですが、事務手数料や登記費用など諸費用がかかるため、金利差だけでなく総費用で比較することが大切です
- 繰り上げ返済を考えるとき:手元資金が減る点も踏まえ、教育費等の他の資金計画とのバランスを見て判断する
特に金利が上がった、または上がりそうなときの備え方については、変動金利の住宅ローンは今後どうなるかを解説した別記事でまとめています。
審査の流れと必要書類、団信の基礎
住宅ローンの審査は、一般的に「事前審査(仮審査)→本審査→契約」という流れで進みます。
事前審査では本人確認書類・収入を証明する書類(源泉徴収票等)・物件情報などが必要になることが多く、本審査ではさらに詳細な書類が求められます。
必要書類は金融機関によって異なるため、事前に確認しておくと手続きがスムーズです。
団信については、基本のプラン(死亡・高度障害)に加えて、がん・三大疾病等をカバーする保障を上乗せできる商品もあります。
保障を手厚くすると、その分が金利に上乗せされる場合があるため、保障内容と金利のバランスは、ご自身やご家族の状況に応じて検討するとよいでしょう。
持病がある場合は、団信に加入できないケースもあるため、事前に金融機関へ確認することをおすすめします。
まとめ
住宅ローンは、金利タイプ・返済方式・団信の組み合わせによって条件が大きく変わる、長期にわたる契約です。
この記事では、金利タイプの基本的な特徴と選び方の考え方、年収に対する借入額の目安、住宅ローン控除などの制度、借入後に見直しを検討するタイミングという全体像を整理しました。
それぞれの詳しいテーマについては、別記事でより具体的に取り上げていますので、気になる項目から読み進めていただければと思います。
ご自身やご家族の状況に合わせて、金融機関の窓口や専門家にも相談しながら、無理のない住宅ローン選びを考えていただければ幸いです。
金利タイプの選択は損得だけじゃない

資金計画は「建物の請負契約を結ぶ前」から始まっている

住宅の建築会社側の視点から、住宅ローンについて重要であると感じていることをまとめました。
①資金計画は契約前から始まる
私が注文住宅の営業をしていた頃、住宅ローンの相談は「銀行の窓口に行く前」の段階から始まっていました。間取りなど設計プランの検討、内装・設備などの仕様打合わせと同時に資金計画を詰めていくため、お客様が住宅ローンと向き合うタイミングは、記事で紹介されているような「借りる段階」よりもずっと早いのが実情です。
特に注文住宅の場合、契約から引き渡しまでの間に、着工時金・上棟時金(中間金)・竣工時金といった形で数回に分けて資金が必要になるため、本融資が実行される前の「つなぎ融資」や「分割実行」の仕組みを理解しているかどうかで、資金繰りの負担感がまったく変わってきます。つなぎ融資には別途金利や手数料がかかることも多く、総費用で比較する際にはこの部分が見落とされがちだと感じていました。
②総費用で考える(付帯工事・諸費用)
また、借入額として年収に対する返済比率が紹介されていますが、現場でよく直面したのは、建物本体の見積だけで予算組みをして住宅ローンを決めてしまい、着工の土壇場で大幅変更を迫られるケースがあります。つまり、付帯工事(解体費・屋外給排水・ガス工事・エアコン・地盤改良)や、諸費用(家具、カーテン・登記費用・引越費用)など、建物本体以外にもさまざまな費用が発生します。特に地盤改良費は、土地の状況によって数十万円〜百万円単位の差が出ることもあります。ほとんどの場合、結果として外構工事(門、塀、駐車場、造園)を大幅に削ることが多く、家づくりの満足度に影響します。
住宅ローンの借入額を検討する段階で、建物以外にかかる費用(付帯工事や諸費用)まで含めた総額で資金計画を立てることの重要性は、銀行の窓口だけでは伝わりにくい部分かもしれません。
③完済後も続くメンテナンス費用
さらに、完済時年齢や返済比率といった「借りられる額」の目安と、「将来にわたって無理なく返し続けられる額」は必ずしも一致しないという点は記事の指摘の通りですが、住宅メーカー側の立場からもう一つ付け加えるなら、住宅は購入後にメンテナンス費用がかかり続ける資産だという視点です。外壁・屋根の塗装や内装・設備のリノベなど、10年・20年単位で発生する修繕費を見込んだ上での返済計画を立てておくことが、長く安心して暮らすためには重要だと思います。
金利タイプの選択も大切ですが、注文住宅を検討されている方には、資金計画は「建物の請負契約を結ぶ前」から始まっているという意識と、建築費だけでなく、必ず家づくりに関わる一切合切の総費用で考える意識を持ち、建築会社の担当者と金融機関、双方に早めに相談しながら進めることをおすすめします。
ご利用にあたっての注意
- 本記事は情報提供を目的としたものであり、特定の金融機関・商品への申込みを推奨・勧誘するものではありません。
- 記載の金利タイプの特徴・制度・数値は2026年時点の目安であり、金融機関や個々の条件、法改正等により変わる可能性があります。
- 実際の借入額・返済計画・税制優遇の適用可否など個別のご判断については、最新の公式情報をご確認いただくとともに、金融機関の窓口やファイナンシャルプランナー、税理士など専門家にご相談のうえ、ご自身の責任で行っていただくようお願いいたします。
参考情報
三菱UFJ銀行出身。窓口・リテール営業で住宅ローン相談を数多く担当し、全国表彰を多数受賞。現在はLIMO&ホームで住宅ローンをはじめとするお金の記事を企画・執筆している。
監修者
この著者の記事一覧住宅不動産コンサルタント/大手住宅メーカー出身
大手住宅メーカーで38年間勤務。350棟超の住まいづくりに立ち会い、国内の住宅営業・支店運営から、海外法人の経営、都市開発まで経験。住文化や住宅事情を知る実務家として、住まいを暮らしの視点から解説。
関連タグ
RELATED ARTICLES関連記事
LIMO&ホーム編集部
LIMO&ホーム編集部
銀行でリテール営業をしていた頃、住宅ローンの相談窓口では、初めて住宅を購入される方から「そもそも変動金利と固定金利の違いがよくわからない」という声をよく耳にしました。金利タイプの名前は聞いたことがあっても、その仕組みまで理解したうえで選んでいる方は意外と少なく、パンフレットの数字だけを見比べて決めてしまいそうになる場面を何度も目にしてきました。こうした場面に立ち会うたびに、金利タイプの選択は損得だけでなく、その方の働き方や将来設計と切り離せないものだと感じてきました。そうした経験もあり、今回の記事では基本の仕組みから丁寧に整理することを意識しました。
具体的には、変動金利型・全期間固定金利型・固定期間選択型という3種類の違いを整理したうえで、住宅金融支援機構の調査データをもとに、実際に選ばれている金利タイプの割合や、今後の金利見通しに対する意識の変化を取り上げました。あわせて、年収に対する借入額の考え方や諸費用の目安、住宅ローン控除といった制度の概要、そして借入後にどのようなタイミングで見直しを検討するとよいかという視点も盛り込んでいます。
また、事前審査・本審査という流れや、団体信用生命保険の保障内容によって金利が変わる点にも触れ、住宅ローンを検討する際に見落とされがちな部分もあわせて整理しました。金利タイプの比較だけで終わらせず、借りたあとまで見通した内容にできたのではないかと思います。
住宅ローンは、一度組んだら終わりというものではなく、金利動向やご家庭の状況の変化に応じて、その都度向き合っていく契約でもあります。だからこそ、契約時だけでなく借入後も、情報をアップデートしながら考え続けていただきたいと思っています。制度は改正されることもあるため、住宅ローン控除など税制に関わる内容については、確定申告の時期などにあらためて国税庁や国土交通省の最新情報をご確認いただくことをおすすめします。
ご自身やご家族に合った選択かどうか迷われたときは、金融機関の窓口やファイナンシャルプランナーにも相談しながら、じっくり検討していただければと思います。住宅ローンは一人ひとり状況が異なりますので、この記事が唯一の正解を示すものではなく、考えるための土台としてご活用いただければ幸いです。