



この記事はここがポイント
- 入居審査の基準は全国一律ではなく、貸主・管理会社・家賃保証会社ごとに異なること。
- 家賃と収入のバランスが重要で、管理費等含め毎月の住居費総額で判断される点。
- 2020年4月施行の民法改正で、連帯保証人契約には極度額の書面記載が必須事項。
気に入った物件が見つかり、いざ入居を申し込んでも、最後に立ちはだかるのが「入居審査」です。何を基準に見られているのか分からず、結果が出るまで落ち着かない気持ちで過ごした方も多いのではないでしょうか。
入居審査は、法律で全国一律の基準が定められているわけではなく、貸主や管理会社、家賃保証会社ごとに内部基準が異なります。
そのため「絶対に通る対策」を一概に示すことはできませんが、一般的に確認されるとされる項目を知っておくことで、事前の準備はしやすくなります。
そこで今回は、入居審査の流れと見られるポイント、事前にできる対策を整理。宅地建物取引士の資格を持ち、不動産・金融分野で7年にわたって取材・執筆を続けてきたライターに話を伺っていきます。
入居審査は人生でそう何度も受けるものではないので、「審査が不安」「落ちたらどうしよう」という声を聞くケースは多いです。実際、仲介会社は審査が通る前提でスケジュールを組むことが多いため、落ちた時についての情報がなく不安に思うこともあるでしょう。
賃貸の審査において大切なのは、家賃と収入のバランスです。家賃が収入に対して高すぎる物件を選ぶと、保証会社や貸主側は慎重になるでしょう。
審査では家賃だけでなく管理費・共益費・駐車場代まで含めた毎月の住居費で判断されることが多いため、申込み前に総額を確認しておくと安心です。
入居審査の一般的な流れ
入居審査は、おおむね次のような流れで進みます。
- 物件への入居申込書を提出する
- 貸主・管理会社・家賃保証会社による入居審査が行われる
- 審査通過後、重要事項説明を受けたうえで賃貸借契約を締結する
審査を行う主体は、物件によって異なります。貸主自身が審査する場合もあれば、管理会社が窓口となる場合、さらに家賃保証会社が独自に審査を行う場合もあり、複数の主体が関わるケースも少なくありません。
どの主体が、何を基準に審査するかは契約ごとに異なるため、「この条件なら必ず通る」と断定できるものではない点を押さえておきましょう。
申込みをした時点では、まだ賃貸借契約が成立しているわけではありません。審査通過後に重要事項説明を受け、契約書に署名・押印して初めて契約手続きが進むのが一般的であるため、重要な契約は審査後になると理解しておきましょう。
そのため、審査中に「やはり条件が合わない」と感じた場合は、まだキャンセルが可能です。不安や疑問があれば、早めに仲介会社に相談してください。
ただし、申込金や預り金を支払っている場合は、キャンセル時の返金条件を必ず確認しておく必要があります。トラブル防止のため、預けたお金の名目や返金可否は書面・メールで残しておくとよいでしょう。
審査で一般的に確認されるとされる項目
入居審査で見られるとされる主な項目は、次のとおりです。審査基準は貸主・保証会社ごとに異なるため、あくまで一般的な傾向として参考にしてください。
入居審査で見られるとされる主な項目
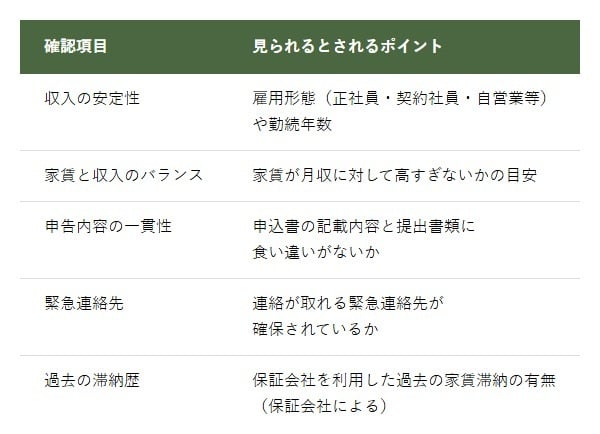
LIMO&ホーム作成
審査にかかる期間は、数日程度が目安とされますが、保証会社や物件、申込みの混雑状況によって前後します。余裕を持ったスケジュールで申し込むと安心です。
審査で意外と大切なのが、連絡がスムーズに取れるかどうかです。勤務先確認や本人確認の電話に出られない、折り返しが遅い、申込書の記載漏れが多いといった場合、審査が長引く原因になります。
特に人気物件では、審査や契約手続きが遅れる間に他の申込みが入ることも少なくありません。
申込み後は、仲介会社・管理会社・保証会社からの電話やメールに対応できるようにしておきましょう。少しでも早く審査を進めるため、提出書類を早めにそろえることも大事です。
個人の信用情報は見られる?
結果が気になるポイントのひとつが、個人の信用情報の扱いです。これについては、保証会社によって確認する範囲が異なるというのが実情です。
一部の家賃保証会社では、独自の審査データベースや、保証会社間で共有する情報を参照する場合があるとされていますが、すべての保証会社が一律に個人信用情報機関のデータを照会しているわけではありません。
「過去に支払いの遅れがあったから必ず審査に通らない」と一概に決めつけることはできず、保証会社の方針や、他の条件(収入状況や緊急連絡先の有無等)との兼ね合いによって判断は変わります。
不安がある場合は、申込み時に仲介会社へ率直に相談しておくと、状況に応じた保証会社を提案してもらえることがあります。
審査が通りにくくなりやすいとされるケース
断定はできないものの、一般的に審査が通りにくくなりやすいとされるケースには、次のようなものが挙げられます。
- 家賃に対して収入の基準を満たしていない
- 必要書類に不備がある、または提出が遅れる
- 申込書の記載内容と、収入証明書等の提出書類の内容に食い違いがある
- 緊急連絡先が確保できていない
これらは「必ず審査に落ちる」という意味ではなく、審査する側が慎重に確認する可能性が高まるとされる要素です。事前に書類をそろえ、記載内容に矛盾がないようにしておくことが、スムーズな審査につながります。
さまざまな事情で審査に不安がある場合、なるべく早い段階で仲介会社の担当者に相談してください。
「家賃を少し下げた物件にする」「連帯保証人を追加できるか確認する」「初期費用を期日どおり支払える状態にしておく」など、条件を整えることで、審査落ちの可能性を下げることが可能です。
高齢者、低額所得者、子育て世帯、障害のある方など、住まい探しで不安を抱えやすい方の場合、住宅セーフティネット制度や居住支援法人を活用できる場合があります。
一般の賃貸審査だけで行き詰まった場合でも、制度や相談先を知っておくことで選択肢が広がります。
事前に準備しておきたいもの
申込みの前に、次のものを準備しておくと手続きがスムーズです。
- 本人確認書類(運転免許証、健康保険証等)
- 収入を証明する書類(源泉徴収票、給与明細、確定申告書の控え等)
- 緊急連絡先の氏名・続柄・連絡先
- 連帯保証人を立てる場合は、保証人の本人確認書類・収入証明書類
連帯保証人・家賃保証会社を立てる場合の確認点
連帯保証人を立てる場合、2020年4月施行の民法改正により、保証人が個人のときは「極度額」(保証の上限額)を書面で定めなければ保証契約自体が効力を生じません(民法465条の2)。契約書への記載内容は、別記事「賃貸借契約書の見方」で詳しく解説しています。
連帯保証人の代わりに、家賃保証会社(家賃債務保証業者)を利用する契約も増えています。
保証会社の種類によって見られ方が変わることも
PPeopleVideos/shutterstock.com
家賃保証会社には、大きく分けて「信販系」「独立系」「協会系(不動産会社が設立に関わる団体系)」といった種類があるとされ、それぞれ重視する審査項目に違いがあるといわれています。
たとえば、クレジットカード会社等を母体とする信販系の保証会社では、クレジットカードやローンの利用履歴を参照する場合があるとされる一方、不動産業界団体系の保証会社では、収入の安定性なども確認されるとされます。
どの保証会社が審査を担当するかは、物件を取り扱う仲介会社や貸主があらかじめ決めていることが一般的で、申込者側で自由に選べるとは限りません。
保証会社の種類や特徴が気になる場合は、申込み前に仲介会社へ確認しておくとよいでしょう。
保証会社を利用する場合、保証料の支払い条件も確認しておきましょう。初回保証料が家賃等の何%か、更新保証料が毎年かかるのか、月額保証料が上乗せされるのかは会社によって違います。
審査に通るかどうかだけを見ていると、入居後の固定費を見落とすことがあるため、保証内容と費用負担についても契約前に確認してください。
審査結果に納得がいかない、不安がある場合は
審査基準は公開されていないことが一般的で、落ちた理由が明確に伝えられないケースもあります。
繰り返し審査が通らず困っている場合や、審査の進め方に疑問がある場合は、一人で抱え込まず、仲介会社の担当者に率直に相談することが近道です。
それでも解決しない場合は、お住まいの自治体の住宅相談窓口や、国民生活センター・消費生活センターなどの公的な相談窓口を利用する方法もあります。
審査に落ちてしまったら
審査に通らなかった場合でも、別の物件であらためて申し込みを行うこと自体に制限はありません。
ただし、同じ理由で繰り返し通らない場合は、収入に対して家賃の水準が合っていないか、必要書類に不備がないかを見直してみることをおすすめします。
連帯保証人を立てられない場合や、保証会社の審査基準に合わない場合は、仲介会社に相談することで、条件に合う別の保証会社や物件を提案してもらえることもあります。
一つの審査結果だけで住まい探し全体を諦めず、担当者とのコミュニケーションを重ねながら進めていくとよいでしょう。
まとめ
ZoranOrcik/shutterstock.com
入居審査は、貸主・管理会社・家賃保証会社ごとに基準が異なり、全国一律の明確な基準があるわけではありません。
一般的に確認されるとされる項目を踏まえて書類を事前にそろえ、申告内容に矛盾がないようにしておくことが、スムーズな審査につながります。
不安な点がある場合は、一人で判断せず、仲介会社や公的な相談窓口に相談しながら進めてみてください。
入居審査は、借主を一方的にふるいにかけるためだけのものではなく、家賃滞納や近隣トラブルを防ぐための確認手続きでもあります。
審査に不安がある場合でも、虚偽の申し込みをすれば信頼に大きく傷がつきます。申込書には、必ず正確な情報を記載してくださいね。
ご利用にあたっての注意
本記事は情報提供を目的としたものであり、特定の保証会社・仲介会社との契約を推奨・勧誘するものではなく、入居審査の結果を保証するものでもありません。審査基準は貸主・管理会社・家賃保証会社ごとに異なり、記載の制度は執筆時点の目安です。個別の審査結果に関するご相談は、契約を予定している仲介会社、またはお住まいの自治体の住宅相談窓口・消費生活センター等の公的な窓口にご確認のうえ、ご自身の判断で行ってください。
参考情報

くらしとお金の経済メディア「LIMO」住まい・暮らし領域『LIMO&ホーム』編集部
株式会社モニクルリサーチが運営する経済メディア『LIMO』の住まい・暮らし領域『LIMO&ホーム』編集部。元金融機関出身者や元記者、専門資格保有者が住宅・お金・ガーデニングなどを解説する。
監修者
この著者の記事一覧
宅地建物取引士/不動産・金融ライター
宅地建物取引士の資格を持ち、京都大学で都市・交通経済学を専攻。不動産・金融領域を中心にライターとして7年活動する。転居や街歩きの実体験も活かし、複雑な専門知識を初心者にも分かりやすく発信している。
関連タグ
RELATED ARTICLES関連記事
LIMO&ホーム編集部
LIMO&ホーム編集部