
LIMO&ホーム編集部

不動産・金融ライターが語る、資金計画と税制の注意点


子どもの進学や転勤、家族構成の変化をきっかけに、「そろそろ住み替えを考えたいけれど、いつ動けばいいのか分からない」と悩んでいませんか。
今の家を売るのが先か、新しい家を買うのが先か、順番一つで資金計画も変わってくるため、判断に迷う方は少なくありません。
そこで今回は、宅地建物取引士の資格を持ち、不動産・金融分野で7年にわたって取材・執筆を続けてきたライターに、住み替えのタイミングを考えるときの視点や、「売り先行」「買い先行」それぞれの特徴、資金計画や税制上の注意点について伺っていきます。
「良い家が見つかったら住み替えよう」と考える方は多いですが、実際は毎日の家事や仕事に追われて検討が後回しになってしまいがちです。
住み替えに対して前向きな気持ちがあるなら、理想の家の条件、売り買いの順番や資金計画について具体的に考えてみることが重要です。
住み替えは「これが正解」というタイミングが決まっているわけではなく、多くの場合はライフイベントと重なって検討が始まります。代表的なきっかけには、次のようなものがあります。
これらが重なる時期に「売る/買うをどちらから進めるか」を考え始める、というのが一般的な流れです。
私はこれまでに10回以上引っ越しをしていますが、引っ越しの精神的・肉体的な負担は大きなものです。特に仮住まいを挟む場合は引っ越しが2回になり、生活リズムの乱れも負担になるので、家族全員のライフスタイルを踏まえた検討が必要です。
住み替えの進め方は大きく分けて2通りあります。どちらにもメリット・デメリットがあるため、自分の状況に合わせて選ぶことが大切です。
先に今の住まいを売却し、その資金を新居の購入費用にあてる進め方です。
先に新しい住まいを購入・契約し、その後で今の家を売却する進め方です。
どちらが向いているかは、手元資金にどれだけ余裕があるか、仮住まいの負担を許容できるかによって変わります。あわせて、今の住宅ローンが残っている場合は、売却代金だけでローンを完済できるかどうかも判断材料になります。
もちろん状況にもよりますが、売り先行は引っ越しの負担、金銭面での不安を抑えたい方におすすめです。性格で言うと、慎重派の方、予算が見えない状態での契約に不安を感じる方には売り先行が向いている印象です。
一方、希望エリアや間取りにこだわりたい方、子どもの学区や通勤環境を優先したい方であれば買い先行を検討してみてください。ただ、買い先行では複数の手続きを同時に進めることになるので、マルチタスクが得意な人向けです。
今の住まいの住宅ローンが残っている状態で住み替えを検討する場合、売却代金でローン残高を完済できるかどうかがまず重要な確認ポイントです。売却代金だけでは完済できない、いわゆる「オーバーローン」の状態だと、通常の住宅ローンだけでは新居の購入資金をまかなえないことがあります。
こうした場合の選択肢の一つに、今のローンの残債と新居の購入費用をまとめて借り入れる「住み替えローン」と呼ばれる商品があります。取り扱いや条件は金融機関ごとに異なるため、利用を検討する場合は複数の金融機関に相談し、返済計画への影響を確認することをおすすめします。
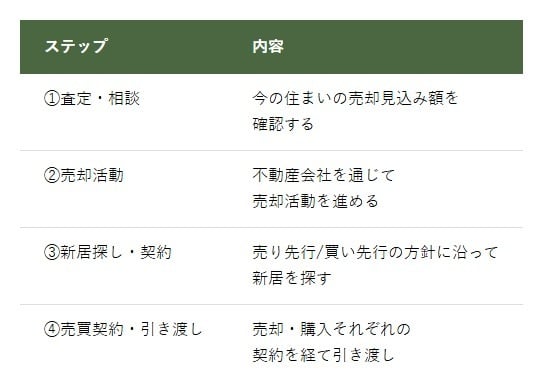
住み替えは、おおむね次のような流れで進みます。実際にかかる期間は物件の状況や市況によって変わるため、あくまで目安として捉えてください。
マイホームを売却して利益(譲渡益)が出た場合、原則として譲渡所得税の対象になります。ただし、居住用の住まいの売却には税負担を軽減する特例がいくつか設けられています。
国税庁によると、マイホームを売った場合、所有期間を問わず譲渡所得から最大3,000万円を控除できる特例があります。
ただし、売却の相手が配偶者など「特別の関係がある人」である場合や、売却前年・前々年に同じ特例を受けている場合などは対象外となる点に注意が必要です。
また、この特例を受けた場合、入居した年とその前2年間、さらに入居した年の翌年から3年目までの間(入居年を含め計6年間)は、住宅ローン控除を併用できないとされています。
住み替え先の購入と合わせて検討されることが多い『特定のマイホームを買い換えたときの特例』(譲渡益への課税を将来に繰り延べる制度)については、国税庁によると、令和8年度税制改正により適用期限が2027年12月31日の売却まで延長されています。
あわせて、令和10年1月1日以後に入居する新築未使用の住宅を対象に、災害危険区域等内に立地する場合は適用除外となる制限が新たに加わっており、要件は今後も見直される可能性があります。
これらの特例は要件が細かく、どちらか一方しか使えないケースもあるため、利用できる制度やご自身への当てはめは、国税庁の公式情報を確認したうえで、税理士など専門家に相談することをおすすめします。
段差の少なさや日々の維持管理の負担軽減を目的に、老後の住み替えを考える方も増えています。
老後の住み替えでは、資金計画に加えて、家族との話し合いを早めに始めておくことも大切なポイントです。今の住まいの処分方法や、将来の介護・相続まで見据えた選択肢を、家族間で共有しておくと、後々の判断がスムーズになりやすいでしょう。
老後の住み替えでは、負担をどのくらい軽減できるかが大切です。まずは気になる物件と駅やバス停、スーパー、病院、金融機関までの距離を確認してみましょう。マンションの場合、管理費・修繕積立金が老後の固定費として無理なく支払えるかも見ておきたいところです。
気になる物件は家族と共有し、「老後も無理なく暮らせそうか」を色んな人の目線でチェックすることが大切です。今の家の条件が良い場合は、リフォームやリノベーションも検討してみてください。
住み替えの経験者からは、次のような「見込み違い」が後悔につながりやすいという声が聞かれます。
これらは物件や市況によって状況が異なるため、「必ずこうなる」というものではありませんが、資金計画には余裕を持たせておくと安心です。
住み替えのタイミングは、ライフイベントと資金計画の両面から考えることが大切です。売り先行・買い先行それぞれのメリット・デメリットを踏まえ、住宅ローンが残っている場合は住み替えローンという選択肢があることも押さえておきましょう。税制上の特例は要件や適用期限が変わることがあるため、公式情報を確認しながら、ご自身の状況に合わせて無理のない住み替え計画を立ててみてください。

本記事は情報提供を目的としたものであり、特定の不動産会社・金融機関の商品やサービスの利用・契約を推奨・勧誘するものではありません。記載の制度・税務上の取り扱いは執筆時点(2026年9月)の目安であり、法改正等により変更される場合があります。最新の情報や個別のご事情については、国税庁等の公式情報の確認、および税理士・宅地建物取引士・ファイナンシャルプランナーなど専門家へのご相談のうえ、ご自身の判断で行ってください。
 くらしとお金の経済メディア「LIMO」住まい・暮らし領域『LIMO&ホーム』編集部
株式会社モニクルリサーチが運営する経済メディア『LIMO』の住まい・暮らし領域『LIMO&ホーム』編集部。元金融機関出身者や元記者、専門資格保有者が住宅・お金・ガーデニングなどを解説する。
宅地建物取引士/不動産・金融ライター宅地建物取引士の資格を持ち、京都大学で都市・交通経済学を専攻。不動産・金融領域を中心にライターとして7年活動する。転居や街歩きの実体験も活かし、複雑な専門知識を初心者にも分かりやすく発信している。
住み替えは、今の家を売って新しい家を買うだけではありません。 売却価格、住宅ローン残債、新居の購入費、税金、引っ越し費用、仮住まい費用など、複数のお金の流れを同時に考える必要があるので、まずは体力と気力が必要です。
また、売却と購入のタイミングがズレると、資金繰りやスケジュールに大きく影響するため、早い段階で全体像を整理しておくことが大切です。
焦って判断するのは避け、まずは現在の家の査定を依頼する、ローン残債を確認するなど、今の家に住みながらでもできることから始めましょう。