LIMO&ホーム編集部

住宅ローンを利用して自宅を購入し、さらに要件を満たすことで受けられる住宅ローン控除。度々の改正を繰り返しながら、現在では2030年末まで延長されています。
2026年度の税制改正で延長が決まったものの、利用できる要件は一部変わっています。
今回は自宅の購入を考えている人に向け、住宅ローン控除はいつまで受けられるのか、また受けるための注意点について解説します。
住宅ローン控除は、正式名称を「住宅借入金等特別控除」といい、個人が住宅ローンなどを利用して自宅を購入するか、増改築を行ったうえで2030年12月31日までにその家に住み、また一定の要件を満たすことで受けられる控除です。
税金を払う際の控除には、「所得控除」と「税額控除」の2つがあります。まずそれぞれの違いを知っておきましょう。
所得控除とは、課税所得金額を計算する際に用いられるもので、基礎控除や配偶者控除、医療費控除などがあります。
課税所得金額は、収入から経費や給与所得控除を差し引き、さらに自分に当てはまる所得控除を差し引いて求めます。そして、課税所得金額に応じた税率で計算された所得税を支払う仕組みです。
それに対し税額控除とは、計算された所得税からさらに差し引かれる仕組みのため、節税効果が大きく、住宅ローンを利用して住宅を購入した人はぜひ適用を受けたいと思うでしょう。
また、所得税から引き切れなかった部分については、住民税からも控除できるため、住民税での節税効果も期待できます。ただし、住民税から引かれる金額には上限が設けられている点に注意してください。具体的には、所得税の課税所得金額の5%とされており、97,500円が限度となっています。
現在決まっている2030年末までの住宅ローン控除については、購入した家が新築か中古か、また家の環境性能によって控除期間や借入限度額が異なっています。
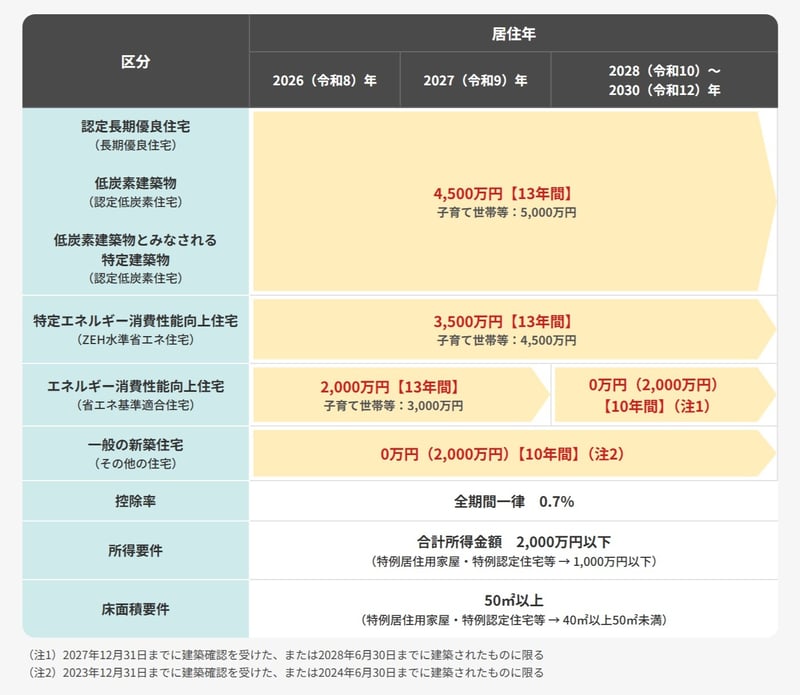
新築の家を購入した場合の控除率は一律0.7%ですが、控除期間や借入限度額については以下のように決められています。
ちなみに、子育て世帯や若者夫婦世帯に向けた借入限度額の優遇も2030年末までの入居分まで設けられており、「長期優良住宅、認定低炭素住宅」は5,000万円、「ZEH水準省エネ住宅」は4,500万円、「省エネ基準適合住宅」は3,000万円(2026年・2027年に入居した場合)までとなっています。
また、床面積も合計所得金額が1,000万円以下の場合40平方メートル以上あれば良いことになっています(子育て世帯等への借入限度額の上乗せとはどちらかの選択)。
その他の住宅は住宅ローン控除の対象外です。ただし、2023年末までに建築確認を受けた、もしくは2024年の6月30日までに建築されたものについては、10年間(借入限度額:2,000万円)の控除が受けられます。
また、所得要件が設けられており、控除を受ける年の合計所得金額が2,000万円以下でなければなりません。さらに特例居住用家屋や特例認定住宅などの場合、要件が1,000万円まで引き下げられます。
床面積の要件は50平方メートル以上あることとされており、特例居住用家屋や特例認定住宅などの場合は40平方メートル以上50平方メートル未満でなければなりません。
これらの内容をまとめた表を紹介しますので、参考にしてください。
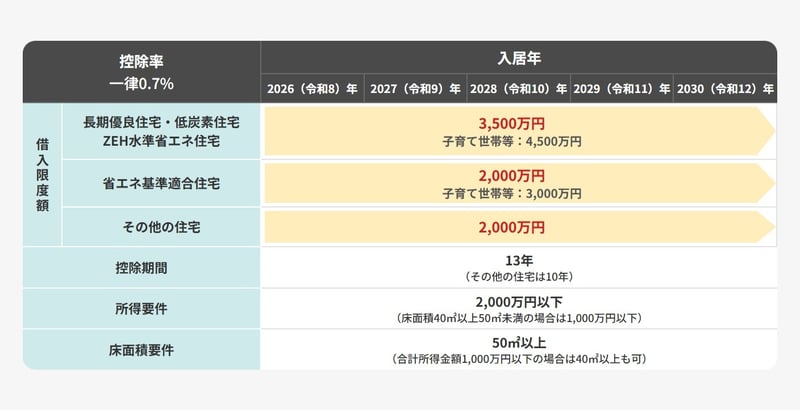
中古住宅を購入した場合、控除期間は原則10年ですが、2026年以降に入居する場合、省エネ基準に適合する住宅は13年となります。借入限度額は住宅の構造によって以下のように決められています。
また、新築住宅および中古住宅共通で所得要件が設けられており、控除を受ける年の合計所得金額が2,000万円以下でなければなりません。さらに特例居住用家屋や特例認定住宅などの場合、要件が1,000万円まで引き下げられます。
床面積の要件は50平方メートル以上あることとされており、特例居住用家屋や特例認定住宅などの場合は40平方メートル以上50平方メートル未満でなければなりません。
中古住宅を購入した際の内容については、以下の図を参考にしてください。
2024年1月1日以降に新築住宅の建築確認を受けた場合は、住宅ローン控除の適用にあたり、省エネ基準に適合しなければなりません。また、住宅ローン控除の申請の際には、「住宅省エネルギー性能証明書」などを提出する必要があります。
住宅省エネルギー性能証明書とは、住宅ローン控除の適用を受けようとする家が、ZEH水準省エネ住宅、省エネ基準適合住宅のいずれかに該当することを証明するもので、建築士、もしくは指定確認検査機関、登録住宅性能評価機関などが確認し、建築士の氏名や登録番号などの入力が必要です。
住宅ローン控除は2026年度の税制改正によって2030年末の入居分まで続くことになりましたが、2028年以降に入居する新築の省エネ基準適合住宅が原則として対象外となるなど、要件は変化しています。
ただ、今回も子育て世帯や若者夫婦世帯に対する優遇が継続されているように、特定の要件を満たせば控除を受けられる姿勢は続いていくのではないでしょうか。
※本記事は2024年11月12日にLIMO&FPで公開した記事を再編集しています。 掲載している金額や金利などの情報は、すべて執筆時点(2026年10月)のもので、変更される可能性があるため、最新情報は必ず各公式サイト等でご確認ください。

コンサルタントとしての個人向け相談や、資産運用などにまつわるセミナー講師のほか、大手金融メディアへの執筆および監修に携わっている。CFP、FP1級、DCプランナー、住宅ローンアドバイザー。