


LIMO&ホーム編集部

月々の返済額と総返済額の差から、完済年齢・団信・住宅ローン減税との関係まで整理
物件価格が上がるなか、「35年ローンでは月々の返済が重い」と感じて、最長50年の返済期間を検討し始めた方もいるのではないでしょうか。
返済期間は、月々の負担と将来の総負担を同時に動かす、資金計画の要です。
月々の返済は下がりやすい一方で、総返済額や完済時の年齢はどうなるのでしょうか。団信(団体信用生命保険)や金利上昇、住宅ローン減税との関係も気になるところです。
この記事では、大手住宅メーカーで38年間、350棟を超える住まいづくりに携わり、住宅ローンアドバイザーとFP2級の資格を持つ住宅のプロの監修のもと、50年ローンの仕組み、条件を置いた試算の見方、完済年齢・団信・金利上昇のリスク、向く人・向かない人の判断軸を整理します。
数値は2026年10月時点で確認できた範囲の目安です。
返済期間50年、という超長期の住宅ローンが注目されています。つまり価格高騰で、「これまでの35年ローンでは家が買えない」ということでもあります。
以前から、「親子リレーローン」など長期返済型のローン形態はありましたが、人生すべての期間で返済する超長期ローンが、全体の7%(住宅金融支援機構2025年4月・利用者調査n=1400)を超えてきており、この数年で急激に増えています。
住宅メーカーの営業現場では、住宅ローンの相談は金融機関を訪れる前、家づくりの計画が始まった段階から行われます。予算と借入額のバランスは、住まいづくりの重要なポイントです。
資金計画の打合せで、「借金は罪悪だ」という考え方に出会うこともありました。金利情勢などに関係なく、家を持つためにローンを組むことは、善でも悪でもなく、それ自体はニュートラルなものだと思います。つまり、住宅ローンを適切に利用すれば、手元資金を確保しながら住まいを取得し、人生を豊かにする手段になります。
ただし、そのリスクとコストを理解していないと、人生の選択肢を狭めてしまう可能性があります。
50年ローンとは、返済期間を最長50年に設定できる住宅ローンの総称です。代表例が住宅金融支援機構の『フラット50』で、民間金融機関が独自に扱う商品もあります。
住宅金融支援機構の公式ページによると、『フラット50』の主な条件は次のとおりです(2026年10月時点)。
つまり、誰でも50年フルで借りられるわけではなく、50年で借りられるのは申込時の年齢がおおむね30歳未満の方に限られます。同機構の公式ページには、『フラット35』と比べて完済時年齢が高くなり、総返済額が増加する可能性がある旨の注意書きもあります。
民間金融機関の商品は、取扱いの有無、金利タイプ、年齢条件が各社で異なります。特定の金融機関はおすすめしません。条件は各社の公式サイトでご確認ください。
返済期間を延ばすと月々は下がりやすい一方、利息が生じる期間が長くなり、総返済額は増えやすくなります。次の試算は仕組みを理解するための例示です。金利は、2026年10月の最頻金利をもとにした年4.0%と、比較用の仮定値の年1.5%の2パターンで、35年と50年を同じ金利で計算しています。
【試算の前提】借入額4,000万円/元利均等返済(ボーナス払いなし)/金利は全期間一定と仮定/諸費用・火災保険料などは含まない/年1.5%は変動金利などを想定した仮定値
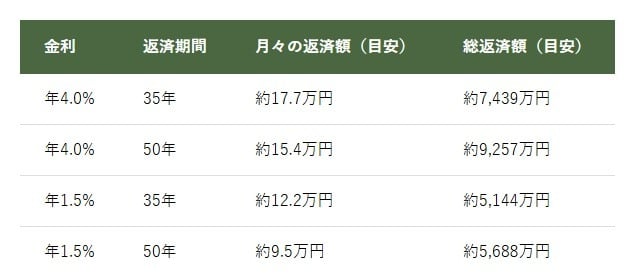
※年4.0%は、2026年10月の最頻金利(『フラット35』〈返済期間21〜35年〉年3.83%、『フラット50』年4.10%。いずれも融資率9割以下・団信加入時の金利)をもとにした仮定値です。実際には50年のほうが金利が高いため、35年と50年の総返済額の差は、年4.0%の試算より大きくなります。
※LIMO&ホームによる試算の目安です。実際の返済額は金融機関・商品・時期で異なります。
50年にすると、月々は約2.3万〜2.8万円下がる一方、総返済額は約540万円〜約1,820万円増える計算です。金利が高いほど、延長による利息の増え方は大きくなります。
残債の減り方も見落としやすい点です。年4.0%の例では、10年後の残債は35年返済で約3,355万円、50年返済で約3,692万円と、約337万円の差が生じます(年1.5%では約3,060万円と約3,420万円で、約360万円の差)。ご自身の条件は、公式シミュレーションで確認してください。
『フラット50』の完済時年齢の上限は80歳ですが、上限まで借りられることと、無理なく返せることは同じではありません。実務では、返済期間の長さそのものより、収入が下がる定年後に返済が残る点を気にされる方が多い印象です。
確認しておきたいのは次の点です。
老後資金や教育費を含む「ライフプラン表」で検証すると、無理のない返済期間が見えやすくなります。作成にはFP(ファイナンシャルプランナー)への相談も選択肢です。
団信とは、返済中に死亡や高度障害などの状態になった場合に、ローン残高が弁済される仕組みです。
加入条件、保障範囲、特約(がん・三大疾病など)、保険料の扱いは商品ごとに異なります。
『フラット50』の公表金利は、団信(新機構団信)に加入する場合の金利です。健康上の理由などで団信に加入しない場合も利用できます。団信の内容は、機構の公式ページで確認できます。個別の保障内容は、金融機関の公式案内でご確認ください。
金利タイプで、上昇時の影響は異なります。
期間が長いほど、金利変動にさらされる期間も長くなります。将来の金利は断定できないため、複数のシナリオで試算しておくと安心です。
仮の例として、変動金利などで年1.5%・50年で借りて10年後の残債が約3,420万円のとき、金利が年3.0%に上がり、残り40年の返済額を計算し直すと、月々は約12.2万円です(試算の目安)。
当初の約9.5万円から約2.8万円増える計算で、「月々が楽」という前提が続くとは限りません。
住宅ローン減税(住宅借入金等特別控除)は、年末のローン残高に控除率を掛けた額が、所得税などから控除される制度で、租税特別措置法41条に基づきます。
国土交通省によると、令和8年度改正後の制度は次のとおりです(2026年時点)。
国税庁によると、返済期間10年以上の住宅ローンであることも要件です。借入限度額は入居時期や住宅の性能で異なるため、最新情報を国税庁・国土交通省や税務署でご確認ください。
期間が長いと年末残高が減りにくく、控除額が大きくなる面はあります。しかし控除は残高の0.7%です。ローン金利が0.7%を上回れば、支払う利息のほうが大きくなります。例えば金利4.0%なら、残高1,000万円あたりの年間利息は約40万円で、控除額の約7万円を大きく上回ります。
控除を目当てに期間を延ばすと、負担が増える可能性があります。個別の税額は、税務署や税理士にご相談ください。
向きやすい人の目安は、収入が安定している、繰上げ返済で実質の期間を短くできる、ライフプラン表で無理がないと確認できている方です。
慎重に検討したい人の目安は、完済が70代後半以降になる、教育費と返済が重なる、将来の売却や住み替えを想定している、金利上昇時に家計の余裕が少ない方です。
後悔を避けるには、借入額を「借りられる額」ではなく「返せる額」で考え、繰上げ返済・借換え・期間短縮の選択肢を想定しておくことが大切です。
「返せる額」を軸にライフプラン表で検証していくことが、判断のポイントになるのではないでしょうか。
契約や手続きを進める際は、金融機関、FP、税理士など専門家にも相談しながら進めていただければ幸いです。

本記事は2026年10月時点で確認できた情報に基づく一般的な解説であり、特定の商品・金融機関の契約を推奨・勧誘するものではありません。試算は仮定の前提による目安で、実際の返済額とは異なります。金利・制度は変更される可能性があります。個別のご事情については、公式情報の確認および金融機関、FP、税理士、税務署などの専門家へご相談のうえ、ご自身の責任でご判断ください。

元新聞記者。ガーデニング、インテリア、植物、DIYなどの記事を執筆。華道(池坊 師範科助教・華掌)、フラワーアレンジメントにのべ10年間励み、専門的視点から解説する。一種外務員資格、行政書士試験合格。
大手住宅メーカーで38年間勤務。350棟超の住まいづくりに立ち会い、国内の住宅営業・支店運営から、海外法人の経営、都市開発まで経験。住文化や住宅事情を知る実務家として、住まいを暮らしの視点から解説。
多く住宅ローンのケースを見た経験から、よく留意していただきたいことは、「家を手に入れるために、人生の自由まで住宅ローンに差し出していないか」ということです。
住宅購入で本当に怖いのは、家を買えないことではなく、家を手に入れた結果、人生の選択肢が狭まってしまうことだと感じています。
50年ローンで私が最も心配するのは、総返済額が増えることだけではありません。返済を優先するあまり、人生を楽しむためのお金まで削るようでは本末転倒であり、何のためにマイホームを手に入れたのか、わからなくなってしまいます。
ただし、50年ローンを組んだ人が必ず不幸になるわけではありません。借入期間そのものを否定しませんが、「月々の返済額が下がること」と「無理なく返済できること」は、まったく別の問題です。
私はこれまで「持ち家か賃貸か」というテーマで、何回か執筆してきました。
これは、業界においても答えのない神学論争であり、私は過去の記事では断定的な結論を書いていません。しかし、もし50年ローンを組んでまで家を持つのであれば、「賃貸一択」でいいと考えています。家を買うために人生があるのではなく、人生を豊かにするために家がある、と思っています。
借入期間に関係なく、「住宅ローン」それ自体は毒にも薬にもなります。
住まいづくりを考えるときは、「幸せな人生とは何か」と常に考えるべきだと思います。